Os problemas que a nova tributação de alta renda vai trazer ao empresário, e como resolvê-los enquanto ainda há tempo.
Os problemas que a nova tributação de alta renda vai trazer ao empresário, e como resolvê-los enquanto ainda há tempo.
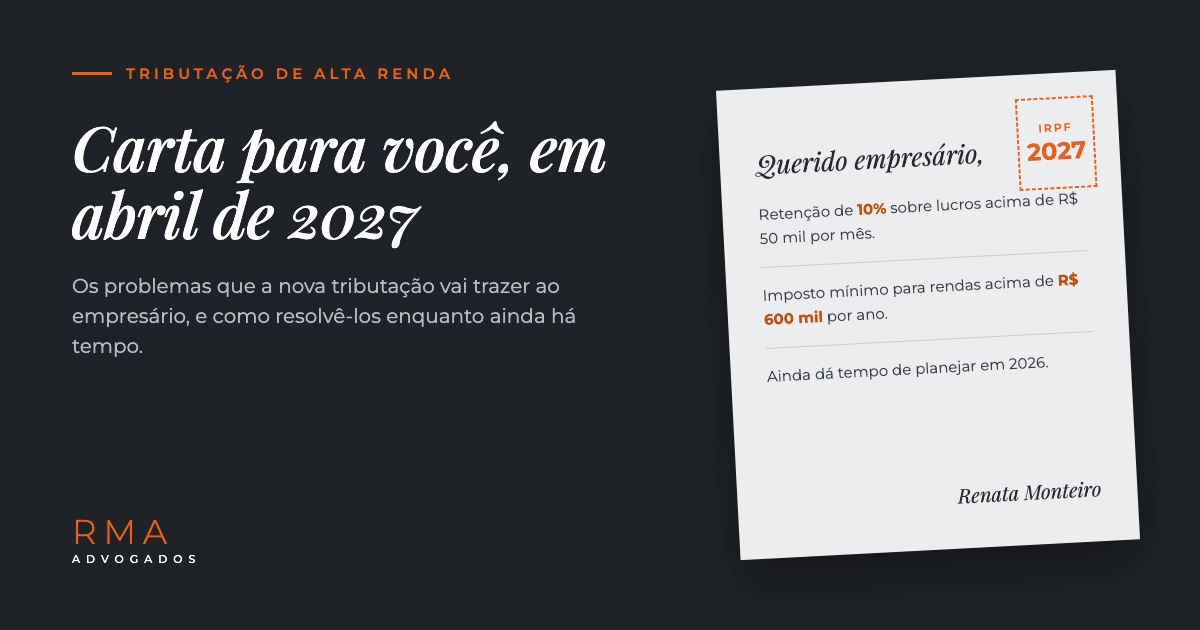
Imagine a cena. É abril de 2027 e você abre o programa da Receita Federal para fazer a declaração do Imposto de Renda. Pela primeira vez, a declaração soma tudo o que você recebeu em 2026 (pró-labore, aluguéis, juros, dividendos e até rendimentos isentos) e verifica se você pagou um imposto mínimo. Se não pagou, a diferença aparece ali, na tela, com data para ser quitada.
Essa mudança vem da Lei 15.270/2025, que criou duas regras novas para quem tem alta renda: a retenção de 10% na fonte quando uma empresa paga mais de R$ 50 mil por mês em lucros a uma mesma pessoa (calculada sobre o valor total, e não só sobre o excedente) e o imposto mínimo anual, que começa para rendas acima de R$ 600 mil e chega a 10% a partir de R$ 1,2 milhão.
Esta carta foi escrita para chegar até você antes daquele dia. Nela estão as preocupações que mais tenho ouvido de empresários e o que pode ser feito em cada uma delas.
“Não sei quanto vou pagar a mais”
Essa é a dor mais comum, e também a mais perigosa, porque ninguém consegue decidir bem sem saber o tamanho do problema. Muitos empresários só vão descobrir o impacto real das novas regras quando a declaração de 2027 estiver aberta na frente deles.
Como resolver: o primeiro passo é uma simulação individual, feita com os números reais da sua empresa e da sua renda pessoal. Ela mostra quanto você pagaria hoje, quanto passará a pagar com as novas regras e em quais pontos existe espaço legítimo para ajuste. Com esse retrato em mãos, o imposto deixa de ser uma surpresa e passa a ser uma variável conhecida, que você administra.
“A retenção está travando o meu caixa”
Quem retira lucros em valores altos de uma só vez passou a sofrer a retenção de 10% sobre o total. Para muitos empresários, isso significa dinheiro parado durante meses, esperando para ser compensado só na declaração anual.
Como resolver: a retirada de lucros precisa ganhar um calendário. Definir o ritmo e o valor das distribuições ao longo do ano, alinhado ao fluxo de caixa da empresa e às necessidades da família, reduz o efeito da retenção mensal sobre o seu dinheiro disponível, sem deixar de cumprir nenhuma regra.
“Não sei se ainda compensa receber como dividendos”
Durante anos, a orientação mais comum foi pró-labore baixo e dividendos altos. Com as novas regras, essa fórmula deixou de ser automática, e muitos empresários não sabem mais qual é a combinação certa.
Como resolver: a proporção entre pró-labore e dividendos deve ser recalculada considerando o regime tributário da empresa, a contribuição previdenciária, a retenção mensal e o imposto mínimo anual. Não existe resposta padrão; existe a combinação que faz sentido para os seus números, e ela pode ser encontrada com cálculo.
“Tenho medo de ter imposto cobrado duas vezes”
É uma preocupação legítima de quem tem empresa no Lucro Real ou no Lucro Presumido: a empresa já paga Imposto de Renda e contribuição sobre o lucro, e agora o sócio também pode ser cobrado.
Como resolver: a própria lei prevê mecanismos para limitar a soma do imposto pago pela empresa e pelo sócio. O problema é que eles só funcionam a seu favor se a documentação da empresa estiver organizada e os cálculos forem bem feitos. Revisar a escrituração e a forma de apuração garante que você aproveite tudo aquilo a que tem direito.
“Minha estrutura foi montada para outro cenário”
Holdings, sociedades e investimentos montados anos atrás foram pensados para regras que mudaram. Em muitos casos, a estrutura que antes economizava imposto agora pode estar aumentando a sua carga, ou simplesmente deixou de fazer sentido.
Como resolver: uma revisão da estrutura societária e patrimonial verifica se a holding, o regime tributário da empresa e a forma como o patrimônio está distribuído na família continuam adequados. Às vezes o ajuste é pequeno; em outros casos, vale reorganizar. O importante é que a decisão seja tomada com base nas regras de hoje.
“Meu contador cuida de uma parte, mas ninguém olha o todo”
Essa talvez seja a dor mais silenciosa. O contador cuida da empresa, o gerente do banco cuida dos investimentos, o corretor cuida dos imóveis, e ninguém olha para a renda do empresário como um conjunto. Só que é exatamente o conjunto que a nova lei passou a tributar.
Como resolver: o planejamento da alta renda precisa ser integrado, unindo a visão jurídica, societária e tributária e trabalhando lado a lado com o contador de confiança da empresa. Quando todos os pontos conversam, as decisões deixam de se anular e passam a se somar.
“Tenho receio de fazer algo que a Receita questione”
Muitos empresários ouvem falar de soluções milagrosas e ficam, com razão, desconfiados.
Como resolver: o planejamento tributário legítimo trabalha apenas com aquilo que a lei permite, sempre com propósito real e documentação adequada. Estruturas artificiais tendem a ser questionadas e saem muito mais caras do que o imposto que pretendiam evitar. Segurança jurídica faz parte da solução, e não um detalhe dela.
O final desta carta ainda pode ser reescrito
Se você se reconheceu em alguma dessas situações, saiba que 2026 ainda permite ajustes, e cada mês que passa reduz as alternativas disponíveis para a declaração de 2027.
O caminho começa com um diagnóstico da sua tributação de alta renda: análise da sua renda, da sua empresa e do seu patrimônio, simulação do impacto das novas regras e um plano de ação claro, com prioridades e prazos.
Se quiser entender como as novas regras se aplicam à sua realidade, entre em contato para conversarmos sobre a sua estrutura.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.